央行数字货币思路解读:数字人民币不是发个钱包,是在重画货币管道
央行数字货币不是给每个人发个数字钱包。我在银行支付条线干了几年,跟进数字人民币试点也有一段时间,切身体感是:央行真正在动的,是货币从发行到流通的整条管道。数字人民币只是这条新管道的第一个可见接口。
目前思路走的是双层运营架构:央行把基础货币直接发给商业银行等指定机构,再由机构面向公众提供兑换和支付服务。央行不直接面对C端,这个角色刻意留给银行。这不是技术限制,是制度选择——央行保留最终兑付的信用背书,银行承担运营风控,边界划得很干净。
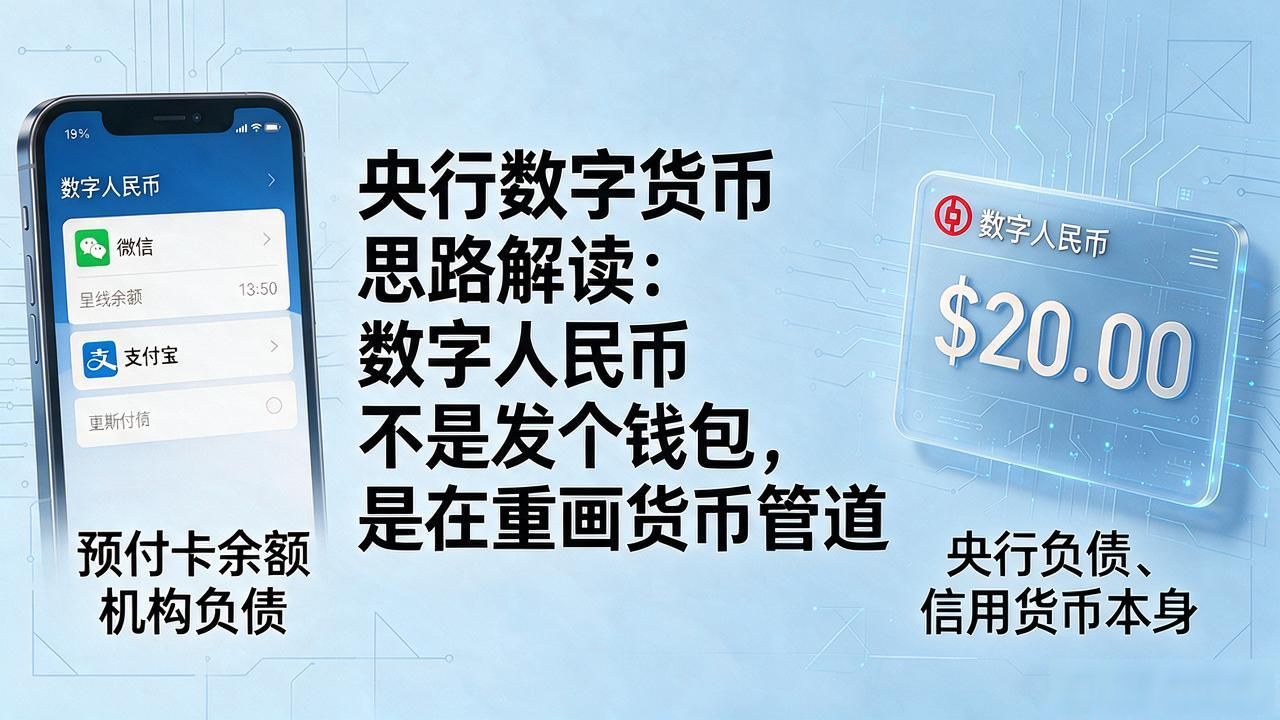
很多人把数字人民币等同于"手机里的零钱",理解太浅。它的设计定位是现金的数字化形态,对应M0央行数字货币思路解读,不是银行存款的数字化。这意味着它具备法定货币的无限法偿性,商户理论上不能拒收。跟微信支付宝里的余额有本质区别——那些是预付卡余额、是机构负债;数字人民币是央行负债,是信用货币本身。
落到业务上,变化已经能看到。试点城市里银行在改造核心系统,支持离线支付和智能合约场景。商户接入不是装个收款码就完事,得对接央行清算通道央行数字货币思路解读:数字人民币不是发个钱包,是在重画货币管道,银行从"通道方"变成"运营方",利润结构和合规成本都在重新算账。
跨境结算试点也在推进,数字货币替代SWIFT报文的可能性实实在在在变大。说回普通人,短期感受可能就是一个新App、多一种支付方式。但值得盯的是钱包和存款之间的打通机制——转存款、利息、是否计入准备金,这些规则一落地,整个储蓄行为的底层逻辑都会变。