央行数字货币原形,数字人民币从钱包到清算全链路一次讲明白
做支付系统十几年央行数字货币原形,央行数字货币的原形其实没那么玄乎。它不是凭空造出来的新东西,核心逻辑还是双层架构——央行发币,商业银行兑换,终端用户通过钱包收付。整套体系的设计初衷,是解决现金数字化后的流通、追溯和反洗钱问题。
打开技术文档看,数字人民币的底层用的是智能合约加可控匿名的架构。每枚数字人民币都带唯一标识,交易可追溯但不暴露用户身份,这个"可控"是央行保留的审计权限。跟比特币那种纯去中心化完全不同,它本质上是中心化的,只是把账本从商业银行搬到了央行。
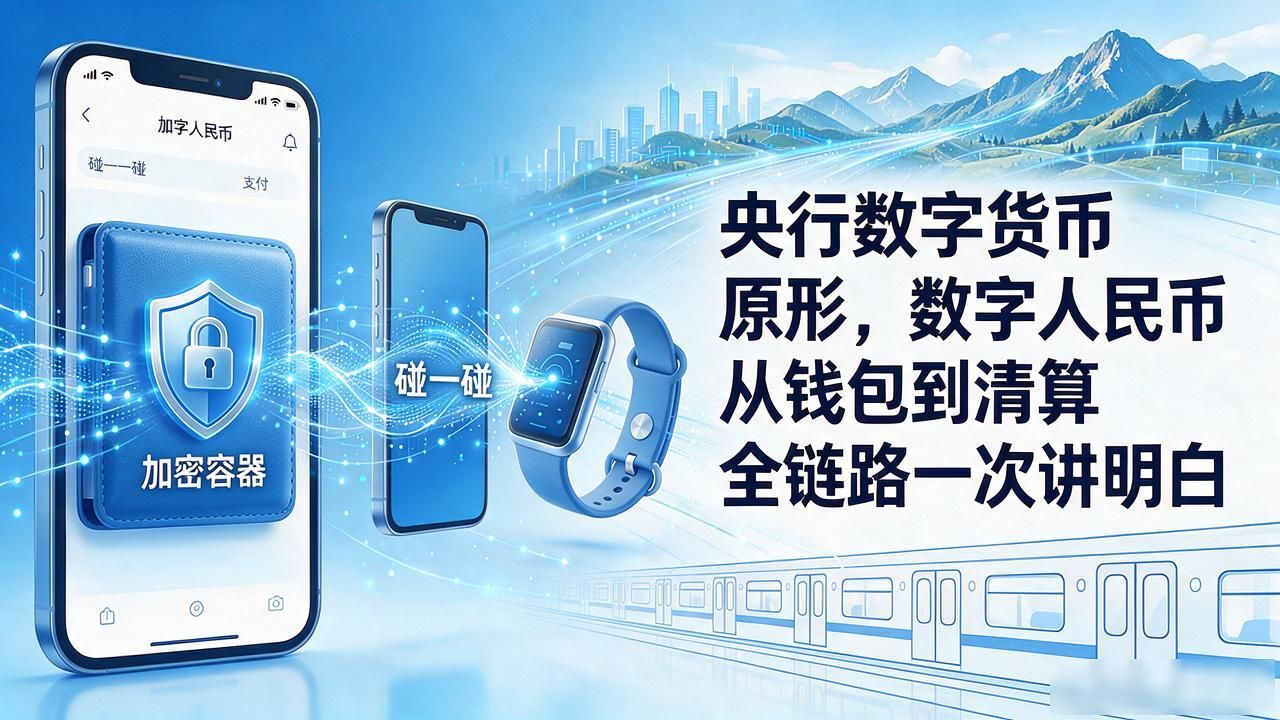
用户侧的体验其实很朴素。手机钱包里装的就是一个加密容器,离线支付靠的是NFC和二维码两条通路,断网状态下两设备碰一碰就能完成转账,这在地铁、山区这些场景里非常关键。兑换环节走商业银行账户,一元就是一元央行数字货币原形,数字人民币从钱包到清算全链路一次讲明白,跟法定货币等值,不存在汇率波动。
真正复杂的地方在跨行清算。商业银行之间的大额数字人民币结算,走的是央行大行直连的清算通道,跳过了传统银联、网联的中间环节,清算效率从T+1压缩到实时。实际落地看,2025年试点城市的外卖、公交、政务缴费已经全切到这条链路上,商户端的改造成本几乎为零。