六大行推数字货币,钱包绑定有何变化?
近期,工、农、中、建、交、邮储这六家国有大行纷纷在App内上线了数字人民币试点入口。对于普通用户而言,这不再是金融圈的概念实验,而是实实在在改变了日常支付习惯的新事物。各大银行将数字钱包功能深度嵌入现有业务流程,意味着数字货币正从“试点展示”迈向“常态可用”阶段,用户只需动动手指,便能体验无感支付与离线互传带来的便捷。
技术底层的突破让交易安全性大幅提升。六家银行在推广过程中,特别强化了密钥管理模块,确保每一笔交易都拥有唯一的数字指纹。即便手机失去网络连接六大行推数字货币,钱包绑定有何变化?,依托于内置安全芯片的离线支付能力,也能完成小额扫码结账。这种“双离线”设计解决了无信号环境下无法支付的痛点,同时通过多重加密技术,严防资金被复制或篡改,为家庭大额转账提供了更可靠的渠道。
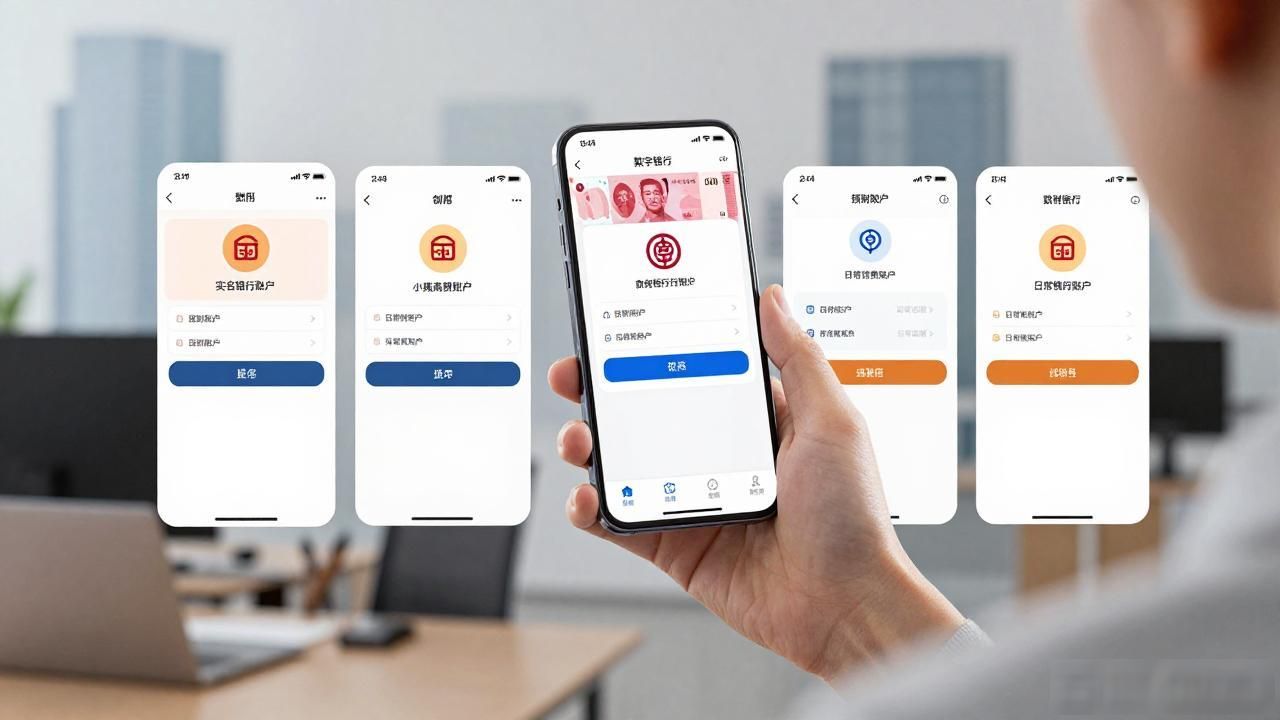
使用门槛的降低是此次推行的核心亮点。以往开通数字钱包需要繁琐的身份验证,如今六行均支持手机号一键注册,并与实名银行账户即时绑定。余额管理与现金等价物的互换逻辑更加直观,用户可以将数字人民币作为“电子零钱包”存放小额高频支出款。这种设计避免了大额资金直接暴露在单一应用中的风险六大行推行数字货币,让理财与日常消费在物理层面实现了柔和的隔离。
对于商户端,硬件适配的普及让收银台告别了复杂的扫码盒子。多家银行联合推出了通用型受理终端,支持NFC碰一碰和扫码双模式,极大地提升了结账效率。在餐饮、公交等高频场景中,用户只需靠近终端即可自动完成扣款,无需打开App寻找二维码。这种极简的操作路径,正在潜移默化地改变消费者对“支付”这一动作的认知,使其变得更加无感且迅速。
未来,随着应用场景向政务缴费、跨境结算等复杂领域拓展,数字货币的功能边界将进一步拓宽。六行在数据互通上的努力,消除了不同银行间的结算壁垒,让资金流转更加自由。普通人需要关注的,不再是技术背后的原理,而是如何合理利用这一新工具优化个人现金流管理,在享受科技红利的同时,守住资产安全的底线。