
数字货币划分标准是什么?按谁发的、怎么用、能不能花,全给你捋明白
我干了二十多年支付清算,看着钱从纸片变成屏幕上的数字,再变成央行钱包里的码。数字货币划分这事儿,说复杂也复杂,说简单就是三个问题:这钱谁发的、归谁管、能不能花。
按发行主体,数字货币就三大类:央行发行的CBDC,比如咱们的数字人民币;商业银行和科技公司发的稳定币,像USDC;还有纯市场自发、没有锚定物的加密币。发的人不同,信用背书完全两码事。
从技术形态看数字货币划分标准是什么?按谁发的、怎么用、能不能花,全给你捋明白,又分在线型、离线型和混合型。在线型必须联网验证,方便但没网就废了;离线型支持断网转账,适合偏远地区;混合型两者兼顾,设计起来最费脑筋。
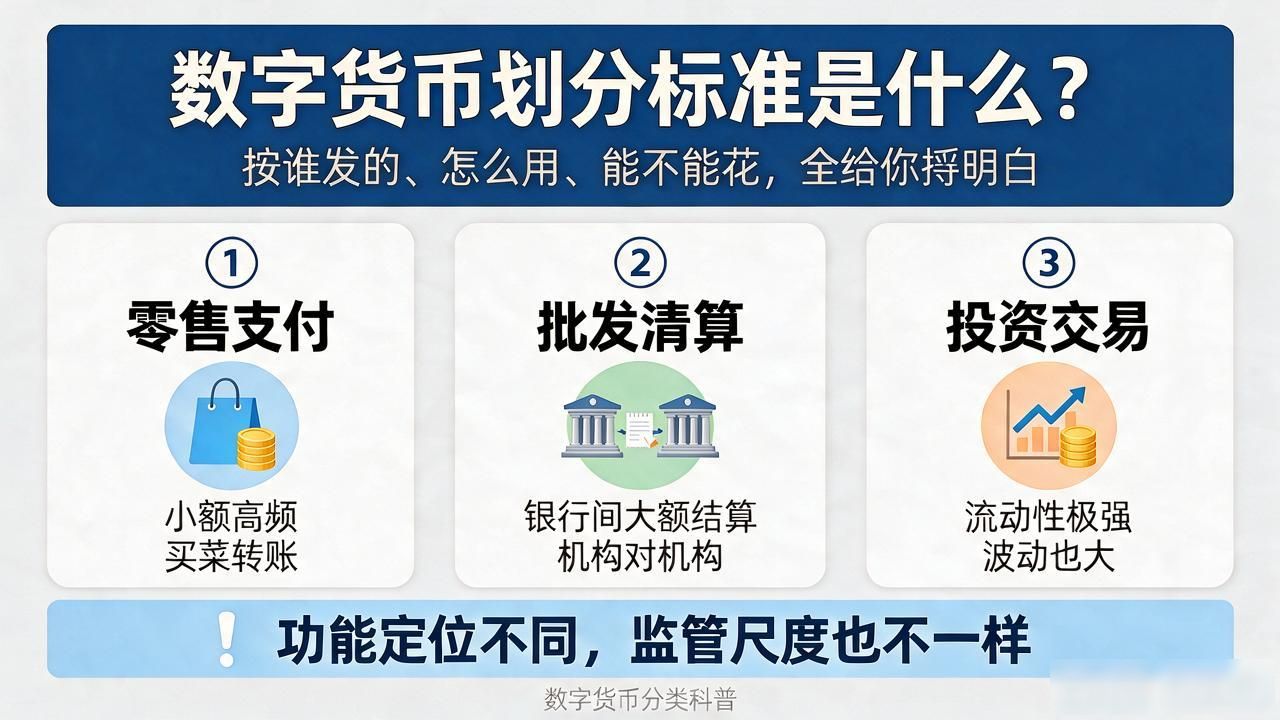
按用途来分,有的是零售支付用的,小额高频,买菜转账;有的是批发清算用的,银行间大额结算;还有纯粹做投资交易的,流动性极强但波动也大。功能定位不同,监管尺度也不一样。
我接触比较多的是数字人民币这条线。它跟电子支付最大的区别是法定货币属性数字货币划分,不是平台余额。你不用绑定某家APP,它本身就能花。这在划分上归进了"央行数字货币"那一格,跟商业银行存款代币完全不是一个东西。
下次你刷到"数字货币"四个字,别急着划走,先想想它落在哪个格子里,再判断它跟你兜里的钱是什么关系。