数字货币该归入M1吗?央行数字人民币和现金的货币分类之争
数字货币能否计入M1,已成为货币经济学里绕不开的话题。数字人民币上线后,货币供应量的统计口径面临真实挑战,传统分类体系需要被重新审视。
M1包含流通中现金和居民、企业活期存款,是流动性最强的货币层次。央行用M1增速判断企业支付意愿和短期流动性松紧,是货币政策的核心参考指标。一旦统计口径里混入非现金形态,M1的"即时支付"特征就会被稀释,政策信号可能失真。
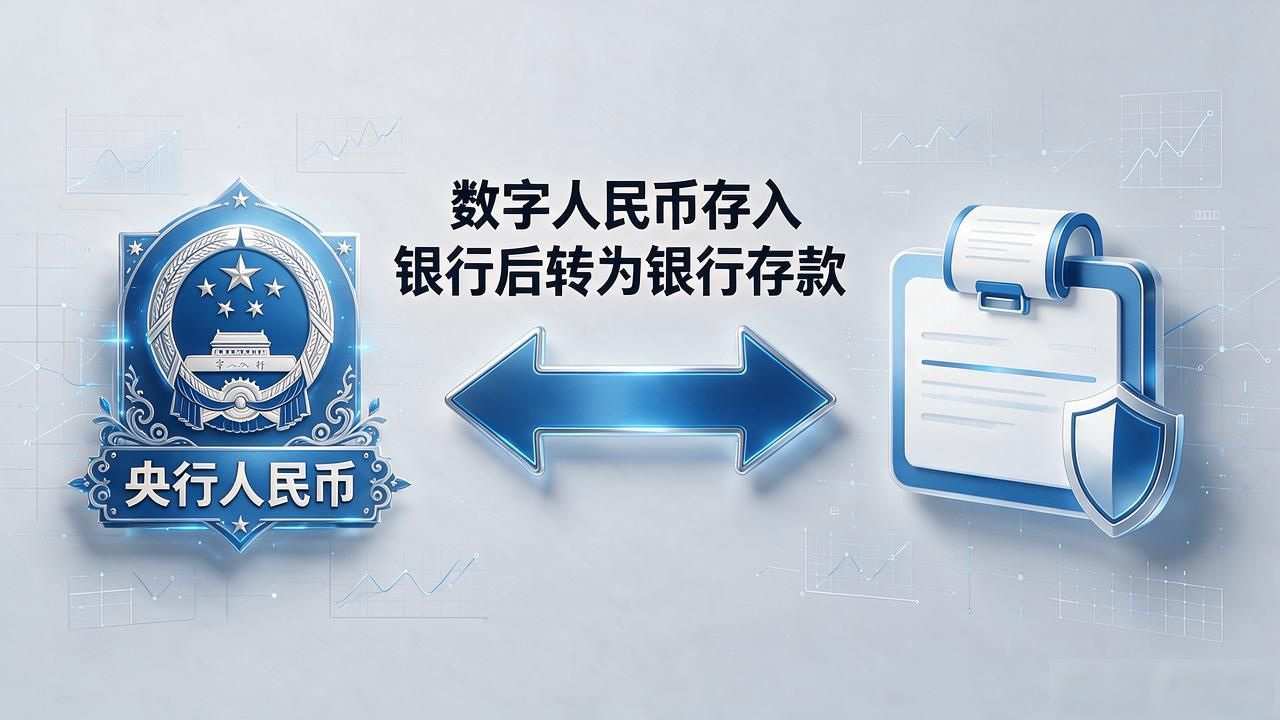
数字人民币由央行直接发行数字货币该归入M1吗?央行数字人民币和现金的货币分类之争,和纸币硬币是同一级负债,天然具有M1属性。但实际运行中,用户将数字人民币存入银行钱包后,资金会转化为银行存款,流动性层级从M1滑向M2。这就带来一个技术难题:同一笔钱在钱包和银行之间的切换,该怎么在统计时点做快照?
目前央行统计口径把数字人民币钱包余额纳入M1,仅统计在央行持有的部分,银行端托管资金仍按活期存款计入,避免重复计算。这一处理模糊了货币发行与银行信用创造的边界。 争议在于:若数字人民币使用量大幅增长数字货币在M1,"现金替代"效应会让名义M1膨胀,实际购买力并未同步增加。
对普通人来说,这个分类之争直接影响房贷利率锚定和理财产品流动性评估。对央行而言,M1增速每偏离预期一个百分点,逆回购和SLF的操作节奏就要相应调整。 数字人民币的普及节奏决定了M1统计模型的迭代周期,这不是一个可以拖到"以后再说"的技术问题。